חדשות
קרן השתלמות השקעה ריכוזית: האם החיסכון מפוזר?
כותרות על השקעה ריכוזית אינן סיבה לפעולה פזיזה, אבל הן כן סיבה לבדוק מה באמת יושב בתוך קרן ההשתלמות או קופת הגמל שלכם: מניות, מדדים, מדינות, סקטורים וגורמי סיכון שחוזרים על עצמם.
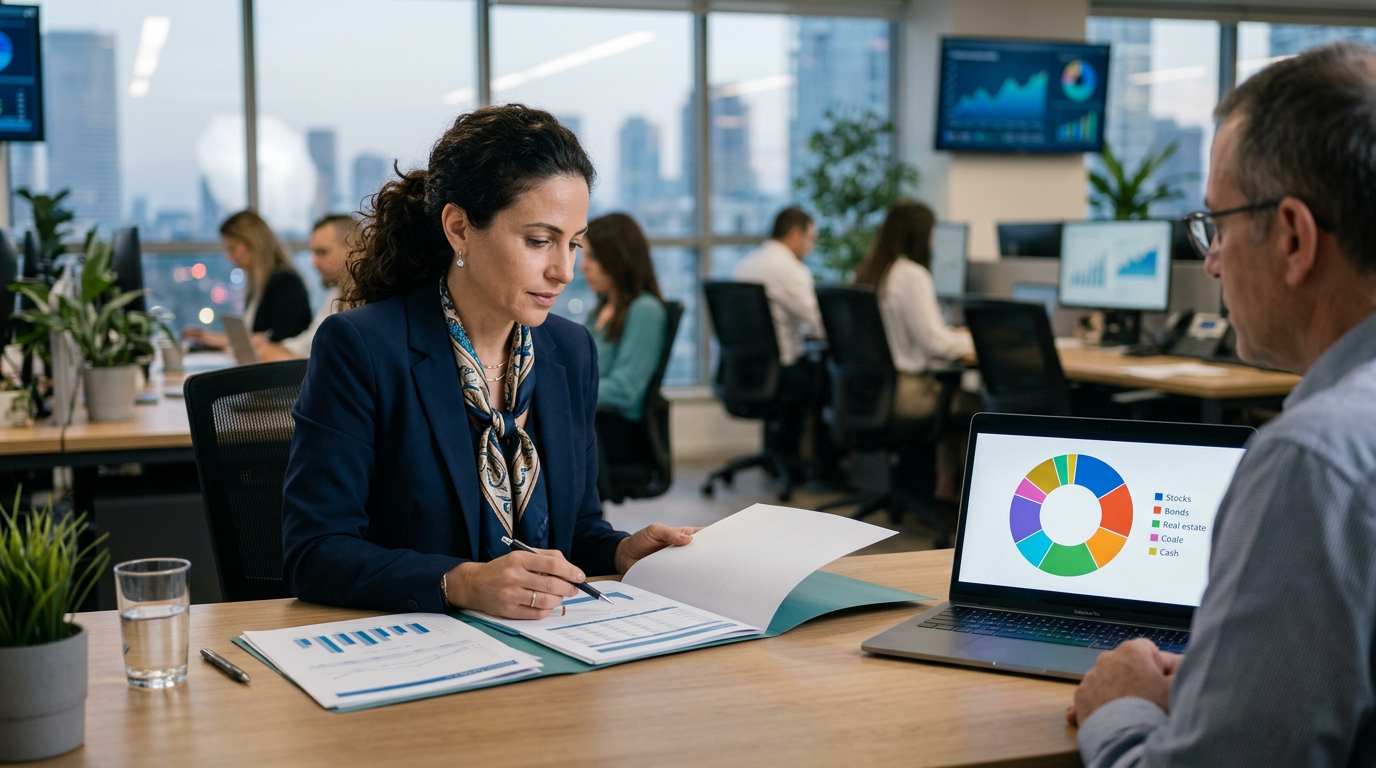
תשובה קצרה
השאלה החשובה אינה רק אם קרן ההשתלמות או קופת הגמל שלכם מחזיקות “הרבה נכסים”, אלא האם אותם נכסים באמת מושפעים מגורמי סיכון שונים. בעקבות האזהרה שפורסמה בגלובס בשם בכירה מבנק ישראל, כדאי לבדוק חשיפה למניה, סקטור, מדינה, מטבע או מדד שחוזרים בכמה שכבות בתיק. לא חייבים לבצע שינוי מיידי, אבל כן נכון למפות את החשיפות, להבין את המסלול ולשקול אם נדרש פיזור מדויק יותר.
- פיזור אמיתי אינו נמדד רק במספר האפיקים בתיק, אלא בשאלה האם הם תלויים באותו גורם סיכון.
- קרן השתלמות או קופת גמל במסלול כללי עשויות להיראות מגוונות, אך עדיין להיות מוטות למדד, סקטור או מדינה מסוימים.
- השקעה לטווח ארוך אינה מבטלת ריכוזיות; היא רק משנה את פרק הזמן שבו הסיכון עשוי להתממש.
- לפני מעבר מסלול או שינוי קופה, כדאי לבדוק דוחות, מדיניות השקעה, חשיפות עיקריות וחפיפות בין מוצרים.
- IRA מנוהל יכול להתאים לחוסכים שרוצים יותר שקיפות ושליטה, לצד ניהול מקצועי ולא החלטות אימפולסיביות.
המאמר הזה מיועד לחוסכים שמחזיקים קרן השתלמות, קופת גמל, קופת גמל להשקעה או תיק פנסיוני רחב יותר, וראו לאחרונה כותרות על השקעה ריכוזית בשוק ההון. אם שאלתם את עצמכם האם “מסלול כללי”, “מסלול מנייתי” או חשיפה למדד מוכר באמת מפזרים את הכסף שלכם — זו בדיוק הבדיקה שכדאי לעשות. המטרה אינה לעודד מעבר מסלול מהיר, אלא לתת דרך מסודרת להבין מה יש בתיק, איפה עלולה להסתתר ריכוזיות, ואיך לקבל החלטה שקולה.
מה בעצם הייתה האזהרה — ולמה היא רלוונטית גם לחוסכים רגילים
בכתבה שפורסמה בגלובס תחת הכותרת “השקעה לטווח ארוך לא הופכת השקעה ריכוזית למפוזרת”, הובאה אזהרה של לנה קרופאלניק, מנהלת מחלקת הניהול של קרן העושר בבנק ישראל, שלפיה משקיעים עלולים לחשוב שהתיק מפוזר מפני שהוא מחולק בין אפיקים שונים — מניות, אג”ח, נדל”ן, פרייבט אקוויטי ועוד — אבל בפועל חלק מהאפיקים נשלטים על ידי אותו סיכון מרכזי. הדוגמה שהוזכרה היא חשיפה רחבה לטרנד הבינה המלאכותית דרך חברות, תשתיות, אנרגיה ודאטה סנטרים.
השקעה לטווח ארוך לא הופכת השקעה ריכוזית למפוזרת
זו נקודה חשובה במיוחד לחוסכים בקרנות השתלמות וקופות גמל, כי רבים מאיתנו מסתכלים בעיקר על שם המסלול ועל התשואה האחרונה. אם המסלול נקרא “כללי”, קל להניח שהוא מפוזר. אם יש בו הרבה ניירות ערך, קל להניח שהסיכון מחולק. אבל בפועל, פיזור אמיתי דורש לשאול שאלה עמוקה יותר: האם נכסי התיק מגיבים אחרת לאירועי שוק, או שכולם עלולים להיפגע מאותו שינוי בריבית, מאותה ירידה בסקטור טכנולוגי, מאותו מטבע או מאותו מדד מרכזי?
קרן השתלמות השקעה ריכוזית: איך ריכוזיות יכולה להסתתר גם במסלול שנראה מפוזר
הביטוי קרן השתלמות השקעה ריכוזית נשמע לפעמים כמו סתירה: הרי קרן השתלמות מנוהלת על ידי גוף מוסדי, מחזיקה נכסים רבים, ומיועדת בדרך כלל לחיסכון בינוני־ארוך. אבל ריכוזיות אינה בהכרח החזקה ישירה במניה אחת בלבד. היא יכולה להיות חשיפה מצטברת לאותו סקטור דרך מדד רחב, קרנות סל, מניות בודדות, חברות שירותים שתלויות באותו ענף, ולעיתים גם אג”ח של חברות שמושפעות מאותם תנאי שוק.
לכן, בדיקה של פיזור צריכה להתחיל לא בשם המוצר אלא במבנה החשיפות. מי שרוצה להבין את ההבדלים הבסיסיים בין קרן השתלמות רגילה לבין אפשרויות מתקדמות יותר יכול להתחיל במדריך שלנו על קרן השתלמות, ומשם להתקדם לשאלה החשובה: האם המסלול שבו אתם נמצאים מתאים לאופי הסיכון שאתם מוכנים לשאת. אותו עיקרון נכון גם לקופת גמל, במיוחד כאשר כמה מוצרים פנסיוניים מוחזקים באותו בית השקעות או באותו סגנון השקעה.
שכבות של ריכוזיות שכדאי לבדוק לפני שמחליפים מסלול
הטעות הנפוצה היא לבדוק רק את רשימת הנכסים הגדולים ביותר. זו התחלה טובה, אבל לא מספיקה. ריכוזיות יכולה להופיע בשכבות שונות: בנייר ערך בודד, במדד דומיננטי, במדינה מסוימת, בסקטור שצמח מהר, או בגורם מאקרו שמשפיע על כמה נכסים במקביל. לכן כדאי לעבור על החשיפות בשיטה קבועה, ולבחון לא רק “מה יש בתיק”, אלא גם “מה יגרום לרוב התיק לזוז באותו כיוון”.
- חשיפה לנייר ערך בודד: האם מניה או איגרת חוב מסוימת מהווה מוקד סיכון חריג ביחס לשאר התיק.
- חשיפה למדד: האם כמה קרנות או מסלולים שונים מחזיקים בפועל מדדים דומים מאוד.
- חשיפה לסקטור: האם חלק גדול מהחיסכון תלוי בענף אחד, למשל טכנולוגיה, פיננסים, נדל”ן או אנרגיה.
- חשיפה גיאוגרפית ומטבעית: האם התיק תלוי בעיקר בכלכלה או במטבע מסוימים.
- חשיפה לגורם סיכון משותף: האם נכסים שנראים שונים מושפעים מאותו טרנד, מאותה ריבית או מאותו מחזור כלכלי.
פיזור אינו אומר להחזיק “הרבה דברים”. פיזור אומר להחזיק נכסים שלא כולם תלויים באותו תרחיש חיובי כדי להצליח — ולא כולם נפגעים מאותו תרחיש שלילי.
טבלת בדיקה: מה נראה מפוזר ומה באמת מפוזר
| מה בודקים | מה עלול להטעות | מה כדאי לשאול בפועל |
|---|---|---|
| מספר ניירות הערך | רשימה ארוכה נראית כמו פיזור | האם הניירות תלויים באותם סקטורים או מדדים |
| שם המסלול | מסלול כללי נשמע מאוזן | מהי החשיפה האמיתית למניות, אג”ח, מטבעות ומדינות |
| מספר המוצרים הפנסיוניים | כמה קופות שונות יוצרות תחושת ביטחון | האם כל המוצרים משקיעים באותו סגנון או באותם מדדים |
| חשיפה למדד מוכר | מדד רחב נתפס אוטומטית כמפוזר | האם המדד עצמו מוטה לחברות, מדינה או סקטור מסוימים |
| תשואה אחרונה | תשואה טובה מסתירה את מקור הסיכון | מה גרם לתשואה והאם אותו גורם יכול גם להכאיב בירידות |
תרחיש לדוגמה: איך חוסך מגלה חפיפה בין קרן השתלמות לקופת גמל
כדי להבין את הבעיה, לא צריך נתון מורכב או מערכת מקצועית. מספיק לבצע מיפוי בסיסי של המוצרים. התרחיש הבא הוא דוגמה בלבד, ללא שימוש באחוזים או סכומים אמיתיים, ומטרתו להמחיש את שיטת החשיבה: במקום לשאול אם כל מוצר בנפרד “טוב”, שואלים האם כל המוצרים יחד יוצרים תיק מאוזן או תיק שחוזר שוב ושוב על אותו רעיון השקעה.
- לדוגמה, חוסכת מחזיקה קרן השתלמות במסלול מנייתי, קופת גמל במסלול כללי ותיק השקעות פרטי במדדים.
- היא מורידה את דוחות ההחזקות האחרונים ובודקת את החשיפות העיקריות בכל מוצר.
- היא מגלה שבמוצרים השונים מופיעים מדדים דומים, מניות גלובליות דומות וחשיפה גבוהה יחסית לאותו סגנון השקעה.
- על הנייר יש לה כמה מוצרים שונים; בפועל, חלק גדול מהסיכון תלוי באותו כיוון שוק.
- במקום למכור מיד, היא בודקת חלופות: שינוי מסלול באחד המוצרים, שילוב נכסים בעלי מתאם שונה, או מעבר למבנה IRA מנוהל שבו החשיפות גלויות ומנוהלות באופן פרטני יותר.
איך בודקים בפועל את קרן ההשתלמות או קופת הגמל שלכם
התחילו באיתור הדוח התקופתי או עמוד המסלול באתר הגוף המנהל. חפשו את מדיניות ההשקעה, חלוקה לאפיקים, רשימת החזקות מרכזיות, חשיפה לחו”ל, חשיפה למטבעות ומדדי ייחוס. גם אם לא כל הנתונים מוצגים בצורה מושלמת, ניתן להבין הרבה מהשפה שבה מתואר המסלול. אם אתם רואים שוב ושוב את אותם שמות, אותם מדדים או אותה תפיסת השקעה, זה סימן שכדאי להעמיק.
לאחר מכן, הסתכלו על כלל החיסכון הפנסיוני יחד. קרן השתלמות אחת אולי אינה ריכוזית במיוחד, אבל כשהיא מצטרפת לקופת גמל, פוליסת חיסכון ותיק פרטי באותה חשיפה — התמונה משתנה. מי שרוצה לבחון את התיק הרחב יותר יכול להיעזר במאמר על אופטימיזציה של תיק פנסיוני, שמסביר כיצד להסתכל על המוצרים כיחידה אחת ולא כאיים נפרדים. זו בדיוק הגישה הנכונה כאשר בודקים ריכוזיות.
לבסוף, היזהרו מהחלטות חדות מדי. אם גיליתם חשיפה גבוהה למדד או לסקטור, זה לא אומר שחייבים לצאת ממנו. לעיתים החשיפה מתאימה לגיל, לטווח ההשקעה וליכולת לספוג תנודתיות. השאלה אינה אם יש סיכון — תמיד יש — אלא האם אתם מבינים אותו, האם הוא מכוון, והאם הוא מתאים לשאר הנכסים ולמטרות שלכם. שינוי חפוז אחרי כותרת עלול להיות מסוכן לא פחות מחשיפה ריכוזית.
איפה IRA מנוהל נכנס לתמונה
אחד הקשיים במוצרים פנסיוניים רגילים הוא שהחוסך מקבל מסלול מוכן מראש. זה נוח, אבל לפעמים פחות שקוף ופחות מותאם אישית. ב־IRA, החוסך מקבל מסגרת שמאפשרת ניהול אישי של קופת גמל או קרן השתלמות, ובמודל של IRA מנוהל ניתן לשלב בין שליטה ושקיפות לבין מנהל תיקים מקצועי. היתרון בהקשר של ריכוזיות הוא היכולת לבנות תיק לפי חשיפות רצויות, ולא רק לבחור מסלול כללי מתוך תפריט קיים.
זה לא אומר ש־IRA מתאים לכל חוסך, וגם לא שכל מסלול רגיל הוא בעייתי. אבל עבור מי שמחזיק סכומי חיסכון משמעותיים, רוצה להבין בדיוק במה הוא מושקע, ומעדיף תהליך מסודר במקום תגובה לכותרות — IRA מנוהל יכול להיות פתרון מתקדם. אפשר לקרוא עוד על ההבדלים במדריך מה זה IRA או בהשוואה בין IRA מנוהל מול קופת גמל. הדגש הוא לא “יותר סיכון”, אלא יותר מודעות, התאמה ושליטה.
מה לא לעשות בעקבות כותרות על ריכוזיות
כותרות על בינה מלאכותית, מדדים אמריקאיים, מניות טכנולוגיה או חשיפה לחו”ל יכולות לגרום לחוסכים להרגיש שהם חייבים “לעשות משהו עכשיו”. זו תחושה מובנת, אבל לא בהכרח מועילה. האזהרה החשובה אינה שכל חשיפה לטרנד היא טעות, אלא שצריך להבין מתי כמה אפיקים שונים בעצם נשענים על אותו מנוע. לכן, לפני מעבר מסלול או משיכת כספים, כדאי לעצור ולבצע אבחון מסודר.
- לא לשנות מסלול רק בגלל כתבה או ירידה יומית בשוק.
- לא להניח שמסלול עם שם סולידי בהכרח מתאים לכם.
- לא לבדוק כל מוצר בנפרד בלבד; חייבים להסתכל על התמונה הכוללת.
- לא להחליף ריכוזיות אחת בריכוזיות אחרת, למשל ממדד אחד למדד אחר בלי להבין את ההבדל.
- לא להתבלבל בין תנודתיות זמנית לבין בעיית מבנה בתיק.
רוצים לבדוק כיצד דמי הניהול משפיעים על התיק לצד שאלת הפיזור? התחילו במחשבון דמי הניהול.
סיכום מעשי: צ’ק־ליסט קצר לחוסך
האזהרה המרכזית שעלתה בדיון הציבורי היא פשוטה אך משמעותית: לא כל מה שנראה מגוון הוא באמת מפוזר. קרן השתלמות או קופת גמל יכולות להחזיק נכסים רבים, ועדיין להיות מושפעות מאוד מאותו סקטור, מדד, מדינה, מטבע או טרנד השקעה. לכן, הפעולה הנכונה אינה בהלה אלא בדיקה: לקרוא את הדוחות, למפות את החשיפות, להשוות בין כל המוצרים, ורק אז להחליט אם יש צורך בשינוי.
אם אתם מגלים חפיפה גבוהה, יש כמה כיוונים אפשריים: להישאר במסלול הקיים מתוך הבנה מודעת, לשנות מסלול בחלק מהחיסכון, לפזר בין סגנונות השקעה שונים, או לבחון מסגרת IRA מנוהלת שמאפשרת שקיפות גבוהה יותר והתאמה פרטנית. בכל מקרה, ההחלטה צריכה לנבוע ממבנה התיק ומהמטרות שלכם — לא מרעש רגעי בשוק.
בדקו כמה דמי הניהול משפיעים על החיסכון שלכם, ואז שלבו את התוצאה בבדיקת הפיזור הכוללת.
שאלות נפוצות
שאלות נפוצות
איך אדע אם קרן ההשתלמות שלי ריכוזית מדי?
בדקו את הדוח התקופתי ואת תיאור המסלול: אילו אפיקים, מדדים, מדינות וסקטורים מופיעים שוב ושוב. אם רוב החשיפות תלויות באותו כיוון שוק או באותו טרנד, ייתכן שיש ריכוזיות גם אם מספר הנכסים גדול.
האם מסלול כללי בקרן השתלמות בהכרח מפוזר?
לא בהכרח. מסלול כללי עשוי לכלול כמה אפיקי השקעה, אבל הפיזור האמיתי תלוי במה שמחזיקים בפועל ובגורמי הסיכון שמניעים את התיק. חשוב לבדוק את החשיפות ולא להסתפק בשם המסלול.
האם חשיפה למדד רחב נחשבת פיזור מספק?
מדד רחב יכול להיות כלי פיזור יעיל, אך גם מדדים רחבים עשויים להיות מוטים למדינה, סקטור או קבוצת חברות מסוימת. לכן כדאי לבדוק מה מרכיב את המדד ולא רק את שמו.
האם כדאי לעבור מסלול מיד אם גיליתי ריכוזיות?
לא בהכרח. קודם כדאי להבין האם הריכוזיות מכוונת ומתאימה לטווח ההשקעה, לגיל, לשאר הנכסים וליכולת לספוג תנודתיות. שינוי מהיר ללא בדיקה עלול ליצור בעיה חדשה.
איך IRA מנוהל יכול לעזור בבדיקת ריכוזיות?
IRA מנוהל מאפשר בדרך כלל שקיפות ושליטה גבוהות יותר על מרכיבי התיק, לצד ניהול מקצועי. כך ניתן לתכנן חשיפות בצורה מודעת יותר, במקום לבחור רק מסלול מדף כללי.